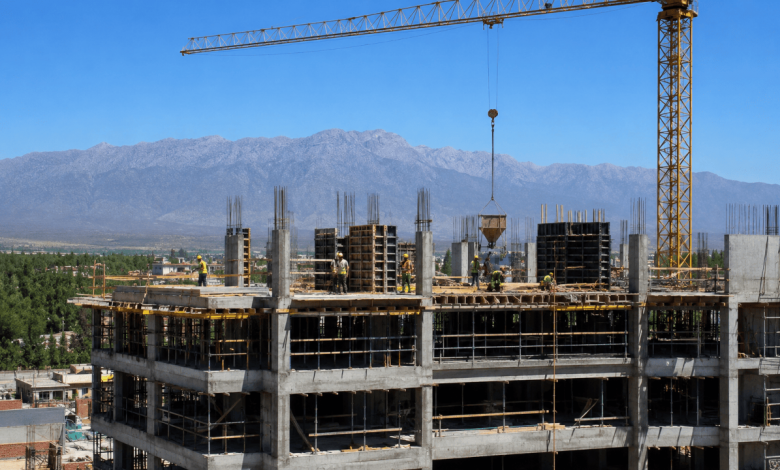
La actividad de la construcción registró un crecimiento mensual del 7,8% en septiembre y alcanzó su mayor avance desde julio de 2024. El dato fue difundido por el Instituto Nacional de Estadística y Censos (INDEC) y mostró una mejora respecto de agosto, cuando el sector había avanzado apenas 1%. Sin embargo, el repunte todavía no alcanza para confirmar una recuperación sostenida.
En la comparación interanual, el Indicador Sintético de la Actividad de la Construcción (ISAC) registró una suba del 5,1%. De esta manera, el acumulado de los primeros nueve meses de 2026 mostró un crecimiento del 1,3% frente al mismo período de 2025.
Pese a estos resultados, la evolución mensual continúa mostrando importantes fluctuaciones. En mayo, la actividad había crecido 6%, pero en junio retrocedió 4,9%. En julio volvió a caer 3,8% y en agosto recuperó apenas 1%, antes del salto registrado en septiembre. Además, la serie tendencia-ciclo del INDEC, que permite observar la evolución de fondo del sector, prácticamente no presentó variaciones durante el último mes.
El comportamiento refleja las dificultades de la construcción para consolidar una trayectoria de crecimiento. La mejora de septiembre constituye una señal positiva, aunque todavía convive con indicadores que muestran debilidad en distintos segmentos de la actividad.
Construcción: qué pasó con los insumos y el empleo
La recuperación también tuvo diferencias según los materiales utilizados en las obras. En septiembre, las mayores subas interanuales se registraron en pinturas para la construcción, con un incremento del 22,4%, y hormigón elaborado, que avanzó 12,8%. También crecieron el hierro redondo y los aceros para la construcción (5,2%), y el cemento Portland (4,6%).
En contrapartida, otros insumos continuaron mostrando retrocesos. Los mosaicos graníticos y calcáreos registraron una caída interanual del 15%, los artículos sanitarios de cerámica bajaron 8,2% y el yeso retrocedió 7,7%. También disminuyeron los pisos y revestimientos cerámicos (-7,4%) y los ladrillos huecos (-0,7%).
En materia laboral, el último registro disponible corresponde a agosto. Durante ese mes se contabilizaron 382.669 puestos de trabajo asalariados registrados en el sector privado, un crecimiento del 1,7% respecto del mismo mes de 2025. En el acumulado de enero a agosto, el empleo de la construcción mejoró 0,8% interanual.
Otro indicador que muestra las diferencias en la evolución del sector es la superficie autorizada para construir. En agosto alcanzó los 1.292.308 metros cuadrados, con una caída del 10,9% interanual. Sin embargo, en los primeros ocho meses del año acumuló un crecimiento del 4,8%.
Las empresas de la construcción anticipan un cierre de año sin grandes mejoras
Las expectativas empresariales tampoco muestran señales contundentes de recuperación para el último trimestre de 2026. Según la encuesta cualitativa del INDEC, la mayoría de las compañías consultadas prevé que el nivel de actividad se mantendrá sin cambios entre octubre y diciembre.
Entre las empresas dedicadas principalmente a obras privadas, el 74% espera estabilidad, mientras que el 15% anticipa una caída y apenas el 11% proyecta una mejora. En el segmento de la obra pública, el 62,4% considera que la actividad no tendrá modificaciones, el 23,5% prevé una contracción y el 14,1% espera un crecimiento.
Las compañías vinculadas a la obra privada identificaron el crecimiento de la actividad económica (36,3%) y la estabilidad de precios (25,8%) como los principales factores que podrían impulsar al sector. En tanto, las firmas relacionadas con la obra pública señalaron la implementación de nuevos planes de infraestructura (27,8%) y el reinicio de proyectos paralizados (22,2%).
Entre las principales preocupaciones aparece la posibilidad de una nueva caída de la actividad económica, mencionada por el 28,7% de las empresas de obras privadas y el 28,1% de las vinculadas a la obra pública. En este último segmento también sobresalen los atrasos en la cadena de pagos, señalados por el 21,1% de las compañías.
Las perspectivas laborales acompañan ese escenario de cautela. El 79% de las empresas de obras privadas no espera modificar su cantidad de trabajadores durante los próximos tres meses, mientras que el 13% anticipa una reducción. En las compañías de obra pública, el 63,1% prevé mantener sus plantillas y el 23,8% estima que deberá reducirlas.