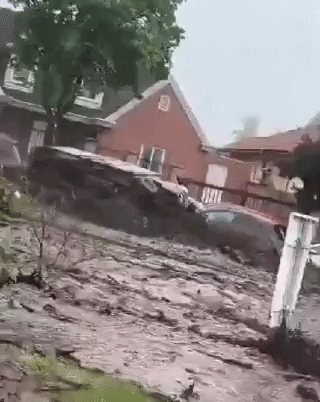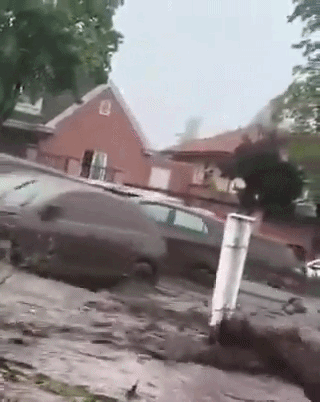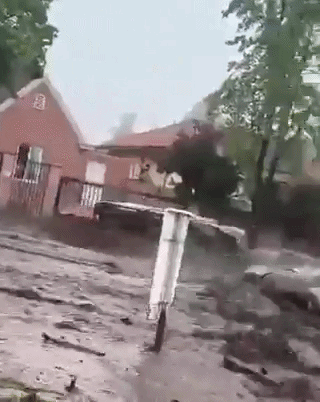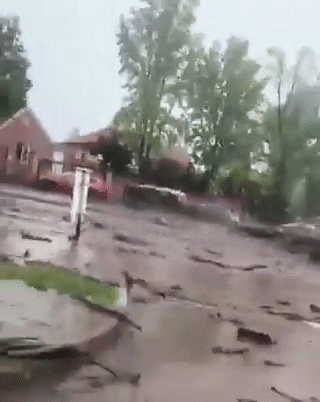
Mendoza se prepara para una temporada de tormentas que podría estar marcada por precipitaciones intensas, inundaciones y caída de granizo, en un escenario asociado al fenómeno climático conocido como Súper Niño o el aluvión ocurrido el viernes en el sector de Las Condes, en Santiago de Chile. Frente a este panorama, creció la preocupación de los automovilistas por los daños que pueden sufrir sus vehículos y por los costos que implicaría repararlos.
En ese contexto, referentes del sector asegurador advirtieron sobre un aumento de las consultas relacionadas con la cobertura contra granizo. Además, remarcaron la importancia de revisar las condiciones de las pólizas antes de la llegada de los meses de mayor actividad de tormentas, especialmente entre diciembre y marzo.

Mendoza se prepara para una temporada de tormentas que podría estar marcada por precipitaciones intensas, inundaciones y caída de granizo, en un escenario asociado al fenómeno climático conocido como Súper Niño o el aluvión ocurrido el viernes en el sector de…
Agustín Magni, de Triunfo Seguros, confirmó que se registró un incremento en las consultas por este tipo de cobertura. Según explicó, algunos asegurados ya cuentan con protección contra granizo incluida en sus pólizas, mientras que otros deben contratarla como un adicional.
“Hay coberturas donde el asegurado tiene incluido el granizo. Después tenés coberturas que no lo tienen y se puede poner como adicional. Ahí es donde está la consulta”, señaló.
Sin embargo, aclaró que no todos los vehículos pueden incorporar esta protección y que la posibilidad de contratarla depende de las condiciones de cada compañía.
Cuánto cuesta reparar un auto dañado por granizo
Los daños que provoca una tormenta de granizo pueden representar un gasto millonario para los propietarios de vehículos. De acuerdo con información aportada por talleres de Mendoza, los presupuestos varían según el tamaño del automóvil, la gama, la cantidad de piezas afectadas y la gravedad de los impactos.
En los casos más leves, cuando el vehículo presenta principalmente microbollos que pueden repararse sin grandes intervenciones de chapa y pintura, los costos pueden comenzar en los $2 millones y alcanzar los $3 millones, con tiempos de trabajo de aproximadamente una semana.
Para los vehículos que sufren daños más severos, con reparaciones de chapa y pintura, los presupuestos pueden rondar los $7 millones. En estos casos, los trabajos pueden demandar entre tres y cuatro semanas.
Desde un reconocido taller del centro mendocino también señalaron que las reparaciones pueden ubicarse entre los $2 millones y los $4 millones, aunque recibieron vehículos con órdenes de trabajo de $6,5 millones o más.
Las principales partes afectadas suelen ser el capó, el techo y la tapa del baúl. Cuando el granizo alcanza los parantes, la reparación puede resultar más compleja debido al refuerzo de la chapa y a la necesidad de trabajar desde el interior de la estructura.
A estos montos se pueden sumar los costos de reemplazo de vidrios cuando también resultan dañados durante el temporal.
En la mayoría de los casos, según indicaron desde el sector, los propietarios gestionan las reparaciones a través de sus compañías aseguradoras.
Seguros contra granizo: qué cubre cada póliza
Uno de los puntos centrales antes de la temporada de tormentas es conocer qué tipo de cobertura tiene contratado cada automovilista. No todos los seguros contra terceros contemplan los daños por granizo y tampoco todas las pólizas que sí los incluyen ofrecen las mismas condiciones.
Marcos Farello, de Sancor Seguros, explicó que existen tres escenarios principales: pólizas que no cubren granizo, coberturas que lo contemplan con límites y seguros que ofrecen protección completa.
“Las coberturas C-Full lo cubren al 100%. Las de todo riesgo traen full, y las que se conocen como C-Full o terceros completos también suelen incluir granizo al 100%, aunque cada compañía utiliza nombres comerciales distintos”, explicó.
En cambio, algunas pólizas más económicas ofrecen la cobertura contra granizo como un adicional y establecen un monto máximo para afrontar las reparaciones.
Agustín Magni detalló que esos límites pueden variar considerablemente. Algunas compañías pueden fijar topes de $500.000, $1 millón o $1,5 millones, entre otros valores.
Esto significa que, si la reparación supera el monto establecido en la póliza, el asegurado deberá afrontar la diferencia si decide reparar la totalidad del vehículo.
Por ejemplo, ante un presupuesto de reparación de $3 millones, una cobertura con un límite de $1 millón dejaría a cargo del propietario los $2 millones restantes, siempre que no existan otras condiciones contractuales que modifiquen ese cálculo.
Por ese motivo, los especialistas recomendaron no limitarse a consultar si el seguro incluye granizo, sino verificar cuál es el monto máximo que reconoce la compañía y bajo qué condiciones se aplica.
Cuánto cuesta asegurar un auto contra granizo
El precio de una cobertura depende, entre otros factores, del valor del vehículo, del tipo de póliza y de las condiciones establecidas por la aseguradora.
Magni explicó que no existe una tarifa única para este tipo de protección, ya que el costo cambia de acuerdo con el automóvil y el alcance de la cobertura contratada.
Como referencia, mencionó casos en los que las coberturas pueden costar entre $70.000 y $80.000 mensuales, mientras que otras superan los $100.000. Esos valores corresponden a ejemplos de pólizas y vehículos particulares, por lo que no constituyen una tarifa general para todos los conductores.
Antes de contratar un seguro o incorporar un adicional, conviene comparar las condiciones ofrecidas por distintas compañías y revisar tanto el precio mensual como los límites de indemnización.
Qué pasa si el granizo destruye gran parte del vehículo
Otro aspecto importante es la denominada destrucción total por granizo, que puede aplicarse cuando el costo de reparación alcanza el umbral previsto en la póliza.
Farello explicó que, según el criterio mencionado para este tipo de cobertura, cuando reparar el automóvil cuesta el 80% o más de su valor, la compañía puede encuadrar el siniestro como destrucción total y proceder a la indemnización correspondiente, conforme a las condiciones contractuales.
En esos casos, el procedimiento es diferente al de una reparación convencional y puede implicar la baja del vehículo y el pago de la indemnización prevista.
De todos modos, es importante revisar la póliza particular, ya que los criterios de evaluación, los porcentajes y las condiciones de indemnización deben verificarse con cada aseguradora.